Wanneer is een gezamenlijke rekening handig voor een gezin
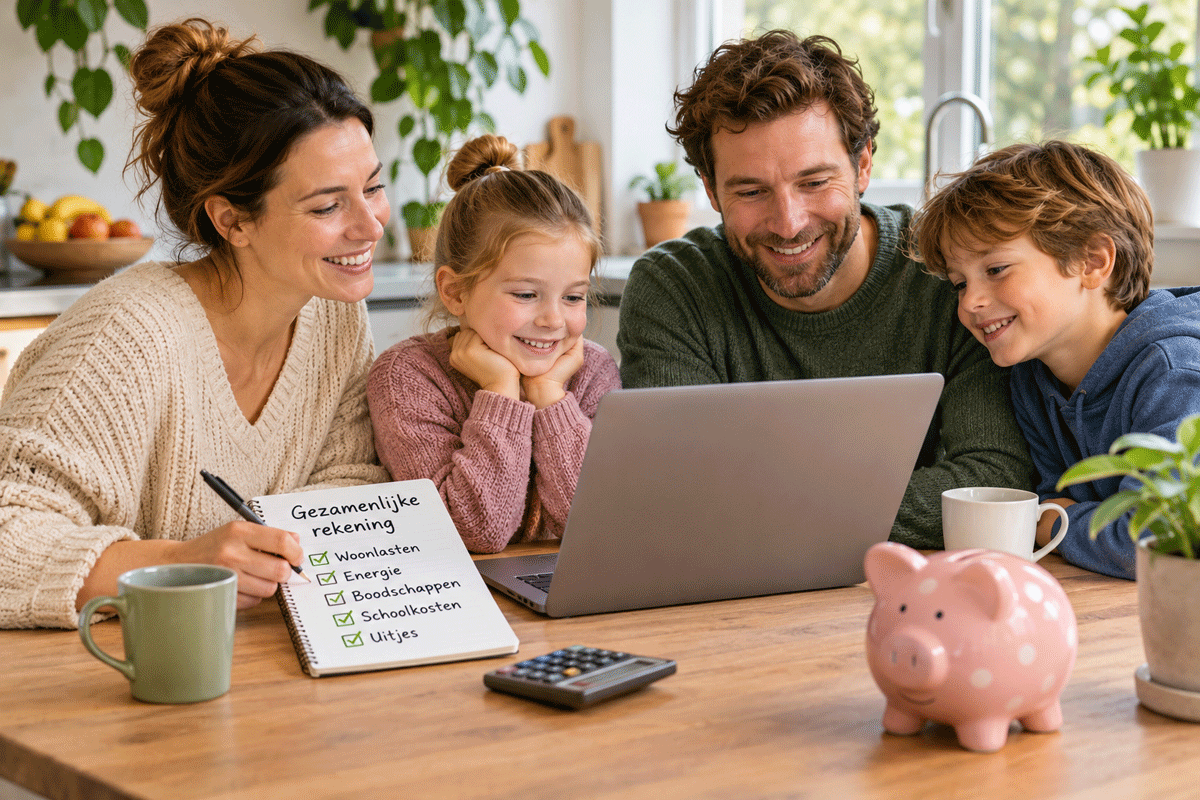
Binnen een gezin lopen veel kosten door elkaar. Denk aan zaken als boodschappen, woonlasten, verzekeringen, schoolkosten en uitjes. Vaak worden dit soort uitgaven door beide partners betaald. Een gezamenlijke rekening kan dan helpen om meer overzicht te krijgen. Dat betekent niet dat alle inkomsten en uitgaven automatisch samen hoeven te komen. Veel gezinnen gebruiken zo’n rekening juist alleen voor gedeelde kosten en houden daarnaast hun eigen betaalrekening.
In dit artikel
Wanneer werkt een gezamenlijke rekening goed?
Een gezamenlijke rekening is vooral praktisch wanneer er veel vaste lasten worden gedeeld. Denk aan huur of hypotheek, energie, boodschappen en kosten voor kinderen. Het kan handig zijn om die uitgaven vanaf één rekening te betalen, want zo is sneller duidelijk hoeveel er maandelijks nodig is. Ook kun je makkelijker een vast bedrag reserveren voor terugkerende kosten of gezamenlijke spaardoelen.
Maak vooraf duidelijke afspraken
Als je een gezamenlijke rekening gaat gebruiken, is het verstandig om af te spreken waarvoor die rekening precies wordt gebruikt. Sommige stellen storten iedere maand hetzelfde bedrag. Anderen verdelen de inleg op basis van inkomen. Er is niet één manier die voor ieder gezin het beste werkt. Belangrijker is dat beide partners begrijpen hoeveel er wordt ingelegd en welke kosten vanaf de rekening worden betaald.
Eigen rekeningen kunnen gewoon blijven bestaan
Een gezamenlijke rekening hoeft niet te betekenen dat alle financiën worden samengevoegd. Veel gezinnen kiezen voor een combinatie van één gezamenlijke rekening en twee persoonlijke rekeningen. De gezamenlijke rekening wordt gebruikt voor het huishouden en de persoonlijke uitgaven kunnen gewoon van de eigen rekeningen worden gedaan. Heb je nog geen aparte betaalrekening voor je eigen uitgaven, dan kun je hiervoor eenvoudig een eigen rekening openen. Dat kan prettig zijn wanneer beide partners graag enige financiële zelfstandigheid behouden.
Kijk ook naar de praktische voorwaarden
Banken kunnen verschillende voorwaarden en kosten hanteren voor gezamenlijke rekeningen. Kijk daarom naar zaken zoals de maandelijkse kosten en de mogelijkheden binnen de bankapp. Ook is het verstandig om te controleren hoe roodstand en wijzigingen aan de rekening worden geregeld. Zo weet je vooraf waar beide rekeninghouders toegang toe hebben en welke verantwoordelijkheden daarbij horen.
Bespreek de verdeling af en toe opnieuw
Een financiële verdeling die vandaag logisch is, kan over een paar jaar minder goed passen. Een verandering in inkomen, gezinsuitbreiding of hogere woonlasten kan reden zijn om de afspraken opnieuw te bekijken. Een paar keer per jaar samen naar de vaste lasten en maandelijkse inleg kijken kan al voldoende zijn.
Liefs Marion
© Afbeelding: Oudersenzo (&AI)